NIQ (GfK) ziet twee consumenten in één winkelmand
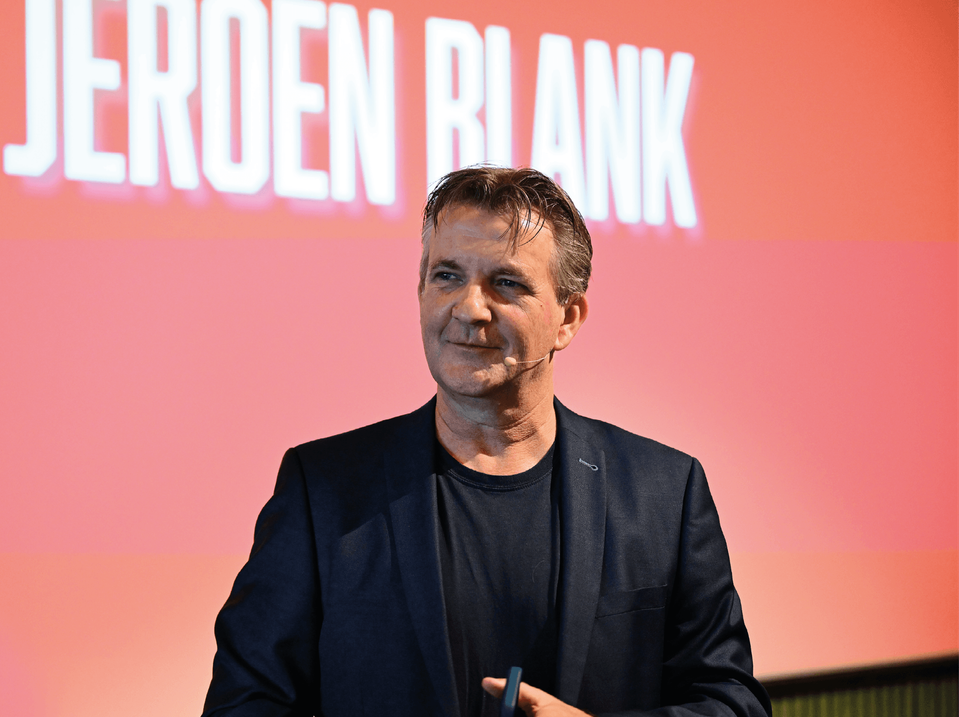
Het consumentenvertrouwen is nog altijd negatief, maar de bestedingen groeien gewoon door. Hoe kan dat? Volgens Jeroen Blank van NIQ Company (voorheen GfK) is het antwoord dat de gemiddelde consument niet meer bestaat. Tijdens de Nationale DHZ Sessie liet hij zien hoe dezelfde persoon in de ene categorie voor premium kiest en in de andere bespaart. “Retail vandaag is niet eenvoudig. Het is ingewikkelder geworden.”
NIQ meet volgens Blank meer dan alleen markten: het gaat erom te duiden waarom dingen gebeuren. Van instore naar online en omnichannel en nu ook social commerce, quick commerce, D2C en AI. Volgens Blank staat retail nog een hoop veranderingen te wachten.
“De status quo is niet langer een veilige positie”
Vastberaden, maar voorzichtig
“De coronaperiode lijkt vergeten, maar de impact is nog steeds voelbaar”, trapte Blank zijn presentatie af. “Daarna volgden inflatie, prijsdruk en onzekerheid. Consumenten besteden hun geld nu bewuster aan zaken die voor hen de meeste waarde hebben.” Volgens NIQ Consumer Life Global winkelt 63% van de Nederlanders zorgvuldiger bij hun alledaagse aankopen.
- 40% stapte over van A-merken naar minder bekende merken.
- 46% stelt aankopen uit tot er promoties zijn.
- 52% koopt vaker in bulk.
Dat de bestedingen toch groeien, terwijl het vertrouwen na een dip aan het begin van dit jaar negatief blijft, past in dat beeld. De economie groeide in het tweede kwartaal met 0,4% en de werkloosheid ligt op 3,8%. Volgens Blank wordt de groei gedragen door huishoudens met hogere bestedingen, terwijl andere huishoudens zorgvuldiger winkelen. De middenmarkt verdwijnt, koopkracht polariseert en traditionele segmentatiemodellen maken plaats voor waardebesef per generatie. “Daarmee is de status quo niet langer een veilige positie.”
Non-food: fashion remt
Blank deelde cijfers waaruit blijkt dat de Nederlandse non-foodmarkt van januari tot en met juli groeide met 1,5% tot € 11,3 mrd. DIY en garden steeg met 3,1% in omzet, waarbij het volume met 2,2 procent toenam.
- Groei zit vooral in huishoudelijke apparaten (klein +7,1%, groot +6,1%) en telecom (+4,3%).
- Fashion, met 26% van de omzet de grootste categorie, groeide slechts 0,6% en remt het totaal.
- Bij IT en fietsen groeit de omzet (+3,5 en +3,1%), terwijl het volume daalt (–1,6 en –0,8%): consumenten betalen daar meer per product.
- Bij foto is het omgekeerd. Het volume steeg met 20% bij een omzetplus van 0,4%. Reden? Een run op kleine, goedkope camera’s die Blank aan social media toeschrijft.
DIY en garden: deco stuwt de groei
In de eerste helft van dit jaar groeiden de deelnemers aan het DIY-panel dus met 3,1%, dankzij bouwmarkten (+2,7%) en mass merchandise (+5,9%). Tuincentra krompen met 0,7%. “Per categorie deden bouw (+5,2%) en tuin (+6,9%) het goed. De omzet van DIY-superstores steeg in tien jaar van € 2,8 mrd naar € 4,2 mrd, met alleen 2021 als terugval na het coronapiekjaar 2020.” Volgens Blank levert deco met 27% de grootste bijdrage aan deze groei. “Dus niet de traditionele bouwmarktproducten. Online groeit de penetratie van ‘gardening’ van 21 naar 28% van de onlineshoppers en die van tuinmeubelen van 9 naar 11%. Die van elektrisch tuin- en handgereedschap zakt van 28 naar 23%.”
Huismerken, Chinese merken en de dumbbellprijscurve
Het totale huismerkaandeel is stabiel (27% van de stuks, 21% van de omzet), maar per categorie zijn grote verschillen. Bij elektrisch tuingereedschap steeg het huismerkaandeel in stuks sinds 2022 van 23 naar 36%. De gemiddelde huismerkprijs zakte tot ongeveer € 47, terwijl die van andere merken opliep naar bijna € 150. Tegelijk winnen Chinese merken terrein.
- In elektrisch tuingereedschap steeg hun omzetaandeel van 5 naar 20%, bij een volume-aandeel van 6%.
- Bij robotmaaiers hebben ze 52%van de stuks en 69% van de omzet. Hun gemiddelde prijs steeg naar ruim € 800, terwijl die van andere merken zakte naar ongeveer € 400.
Het resultaat is een dumbbellprijscurve: veel omzet aan de onder- en bovenkant en weinig in het midden. Blank: “Van de robotmaaieromzet ligt zo’n 44% onder de € 300 en ruim 40% boven de € 700, tegen slechts 14% tussen de € 350 en € 650. Het is dezelfde tweedeling als bij de consument: twee gezichten van dezelfde koper.”
AI en social veranderen de klantreis
AI maakt processen vaak makkelijker, ook in marketing. “De adoptie van AI is explosief gestegen”, signaleert Blank. “30% van de Nederlandse consumenten gebruikt generatieve AI bij een aankoopbeslissing, tegen 37% in België. Onder 18- tot 24-jarigen is dat in Nederland 52%.” Daarbij plaatst hij de kanttekening dat 61% de uitkomst elders controleert en dat slechts 16% AI betrouwbaarder vindt dan een zoekmachine. “Fabrikantensites blijven belangrijk voor betrouwbare productinformatie, maar AI kan dat bezoek verminderen. Inspelen op AI-zoekgedrag wordt dus belangrijker.” Ook agentic commerce dient zich aan: 28% van de West-Europeanen vindt het oké als een platform aankoopbeslissingen voor hen neemt. Naast AI zijn social media even belangrijk:
- 32% zocht een nieuw product vanwege iets wat ze op social zagen,
- 28% zoekt daar eerder naar productinformatie dan via een zoekmachine, en
- 26% ziet social als primaire bron voor nieuwe producten.
In Duitsland neemt TikTok Shop snel toe: één op de zeven onlineshoppers kocht er al. Een forse factor om rekening mee te houden voor de Nederlandse DHZ-retail, aldus Blank.
We maken onze artikelen met veel aandacht. Zie je toch ergens iets dat niet klopt? Meld het dan via redactie@mixpress.nl
Reacties
Er zijn nog geen reacties.
Plaats een reactie
Je moet ingelogd zijn om een reactie te plaatsen.
Lees ook
- NIQ (GfK) ziet twee consumenten in één winkelmand
- MHelios by Midea wil partner in hele doehetzelfketen zijn
- Maxeda sloot vorig boekjaar af met verlies
- Hiiper marktmonitor periode 9
- Fixami overleeft bijna-crisis en zet door
- Twinkle100: Home & Living groeiden
- Toenadering – én afstand – tussen Decorette en Hubo
- Hubo op Sessie: “Boven water bouwen, maar onder water beginnen”
- Nepwebshop bootst Toolstation na
- Hornbach Vloeren opent 21 oktober in Beuningen
- Gamma pakt door in winkelbestand
- Gamma heeft het zwaar in Wallonië, investeert in Vlaanderen
- Colos mikt op tien tot vijftien winkels
- 2e Doe Het Samen Expo Intergamma
- Hornbach overstijgt 30% marktaandeel
- Lefevere's eerste ervaringen bij Intergamma
- Hoenderdaal: “Nieuwe Dynaplus RVS A4 is een special die past bij ons merk”
- Fixami zet in op private label: "Het antwoord is simpelweg ja"
- Hubo meldt zich aan kleurenfront
- Kingfisher wil e-commerce naar 30% tillen door winkels juist belangrijker te maken
- Hornbach opent grootste Drive In in ex-Praxis
- Dirk Mulder weet meest van Hornbach
- Nationale DHZ Sessie 2026: volop inspiratie en netwerken
- Hubo zoekt het kantelpunt in een verzadigde markt
- Proforto mikt op € 80 mln omzet en vijftien Europese landen
- Tradim: vreemde eend wordt specialist in een niche
Word abonnee
- Ontvang iedere editie van Vakblad MIX
- Ontvang onze email-nieuwsbrief
- Toegang tot álle content op MIXonline.nl
- Inclusief marktcijfers en artikel-archief
- Geef 3 collega's een login cadeau
- Een openbaar persoonlijk profiel
- Je persoonlijke nieuwsoverzicht in MijnMIX
- Reageren op artikelen
Hoogstraat 110
Postbus 11
5258 ZG Berlicum
Telefoon: +31 (0) 73 503 43 47
E-mail: redactie@mixpress.nl